宏观情绪趋弱:风险偏好与流动性双重收缩
近期全球金融市场风险偏好显著降温,美联储降息预期推迟叠加欧洲经济数据疲软,推动美元指数维持高位,对以美元计价的原油形成估值压力。同时,全球制造业PMI连续处于荣枯线下方,终端需求回升动能不足,加剧了市场对原油消费前景的担忧。在这种背景下,投机性多头持仓出现连续减持,资金流向避险资产,原油市场情绪边际走弱。从波动率指标看,原油期权隐含波动率小幅抬升,显示市场对后市不确定性的定价正在上升。
库存累积:季节性累库与供应弹性博弈
美国能源信息署(EIA)最新数据显示,商业原油库存在过去四周内累计增加超1200万桶,远超五年同期均值。其中,库欣地区库存回升至近三个月高位,缓和了此前交割品偏紧的担忧。炼厂开工率虽维持高位,但汽油库存同步累积,反映出需求端实际消化能力有限。此外,战略石油储备(SPR)补库节奏平稳,并未对商业库存形成额外吸收。库存的持续累积对近月合约价格构成直接压制,WTI近月价差已从backwardation转向contango结构,暗示短期供需宽松格局。
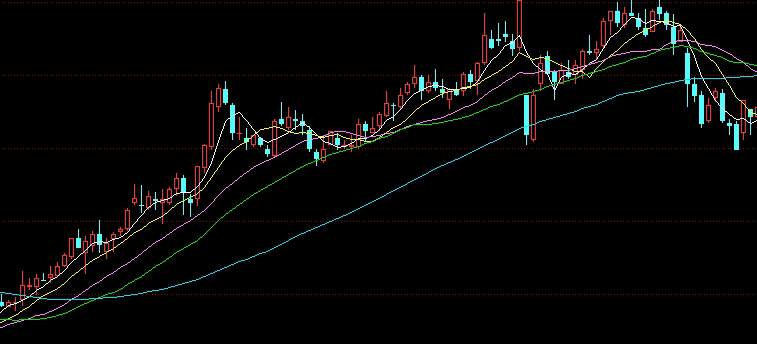
供应侧动态:OPEC+减产执行与页岩油增量
OPEC+内部在产量配额上出现分歧,部分成员国超额生产削弱了集体减产效果。与此同时,美国页岩油钻机数虽维持低位,但完井效率提升使得原油产量仍保持在1320万桶/日的历史高位。加拿大管道运力瓶颈缓解后,重质油出口量增加,进一步补充了全球轻质-重质原油的平衡。供应端的弹性限制了油价的向上空间,尤其是当需求端缺乏足够支撑时,减产对价格的边际影响正在递减。
地缘溢价:扰动常态化但脉冲幅度递减
中东地区紧张局势持续,红海航运干扰与伊拉克北部出口不确定性仍存在,但市场对此类事件的反应逐渐钝化。核心原因在于实际供应中断量有限,且部分闲置产能可快速弥补缺口。俄乌冲突对能源贸易流向的重塑已基本消化,欧洲天然气库存高位也间接减轻了原油的替代需求压力。当前地缘溢价更多体现在波动率层面,而非趋势性价格推升,投资者需警惕突发事件引发的短期剧烈波动。
配置思路:区间操作与风险管理并重
在宏观与基本面共振偏弱的环境下,油价大概率延续区间震荡格局。上方压力关注需求预期改善节点及OPEC+进一步减产信号,下方支撑则来自产油国财政盈亏平衡线及地缘扰动成本。策略上宜采用区间高抛低吸,并严格设置止损以应对突发风险。期权策略可考虑卖出宽跨式组合收取时间价值,但需留出充足震荡空间。
风险提示:政策预期差与流动性风险
需重点关注以下风险:一是若美国经济数据意外走强或美联储转向鹰派,可能进一步推升美元并打压商品;二是全球经济衰退风险若兑现,将导致需求断崖式下滑;三是OPEC+在产量决策上出现超预期变化,可能打破当前供需平衡。以上因素均可能引发油价短期大幅波动,投资者应合理控制仓位,审慎管理风险。
结语
当前原油市场处于多空因素交织的格局,宏观情绪与库存压力占据主导,地缘与供应端支撑相对有限。交易者应淡化单边方向预期,聚焦于价格中枢的动态评估与尾部风险防范。在不确定性中保持灵活,方能在震荡市中把握结构性机会。