在金融期货领域,数据口径是理解市场动态的核心维度。不同统计来源、时间跨度和样本筛选方式,会导致对同一资产走势的根本性认知分歧。这种分歧并非信息噪音,而是市场参与者行为差异的根源之一。本文旨在剖析数据口径如何塑造期货交易逻辑,并围绕交易纪律与仓位管理构建可执行框架。
数据口径与市场预期偏差
官方经济数据与高频交易数据之间存在天然口径差异。以美国原油库存为例,美国能源信息署每周公布的商业库存涵盖战略储备与商业库存,而交易平台实时流量的覆盖范围可能仅局限于库欣地区。当官方库存下降但库欣库存上升时,不同数据口径将催生截然不同的供需预期。这种偏差在黄金期货中同样显著:伦敦金定价基准与纽约期金交割规则各异,导致跨市场价差时常背离基本面逻辑。
官方数据与高频数据的口径差异
官方数据的发布频率一般较低,其统计周期较长,容易过滤短期波动;而高频数据反映日内或分钟级资金流动,但样本量庞大却存在重复计数风险。例如,黄金ETF持仓量与央行黄金储备统计口径不同,前者追踪基金持有量,后者反映国家层面储备变动。当央行抛售但ETF增持时,单纯参照ETF数据可能误判宏观需求趋势。交易者必须建立数据验证机制,将不同口径的数据相互校验,避免单一维度下的误判。
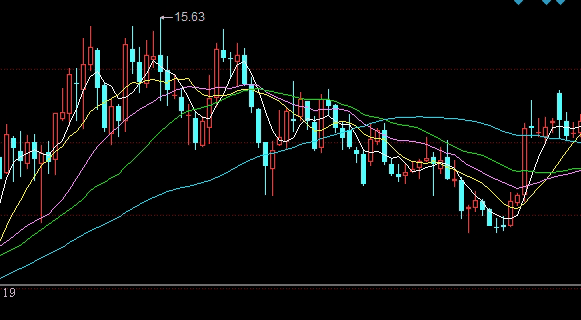
期货交易中的数据验证策略
有效的交易策略需将数据口径纳入风险控制环节。具体而言,当技术面与基本面数据口径冲突时,应优先选择与自身交易周期匹配的统计口径。例如,日内交易者更应关注Tick级成交量和订单流数据,而非周度库存报告;而趋势跟踪者需依赖更宽的时间窗口。
跨市场数据口径对比
国际期货市场之间存在统计口径差异。例如,芝商所与洲际交易所的原油期货合约在交割等级、重量单位和定价基准上并不统一。交易者若忽视这些差异,可能在跨品种套利中面临意外敞口。同样,不同交易所对“持仓兴趣”的定义也不同——部分统计总持仓量,部分统计净持仓,这直接决定资金流向分析的准确性。
仓位管理与数据口径的联动
仓位管理的核心在于控制风险暴露,而数据口径决定了风险测度的精度。交易者应依据最严谨的统计口径设定止损和杠杆。例如,在衡量市场波动率时,基于历史价格数据的口径必定落后于波动率指数期货隐含的预期。若仅依赖历史波动率,可能低估尾部风险。
统计口径对保证金决策的影响
当运用跨品种套利策略时,不同数据口径下计算的相关系数可能偏离真实数值。使用日内分辨率的数据可能导致虚假关联,而选择日频数据则会丢失微观结构信息。理想的方案是多口径加权,并保留冗余保证金。同时,交易纪律要求定期重新评估数据口径的适用性——随着市场环境变化,曾经有效的统计边界可能失效。
风险提示
本文所述内容仅为一般性市场分析,不构成任何投资建议。期货交易具有高风险性,可能导致本金损失。读者应结合自身风险承受能力独立决策,并在必要时咨询专业顾问。历史数据口径下的统计规律不代表未来表现。
总结
数据口径不是静态的统计规则,而是交易者认知市场的一面棱镜。在期货与大宗商品领域,不同口径折射出的信息碎片需要系统化整合。只有将数据口径分析与交易纪律、仓位管理紧密结合,才能在充满不确定性的国际金融环境中保持效率。当前市场环境下,尤其需要警惕数据口径切换引发的流动性断层,这要求交易者持续迭代自己的数据解读框架。
全文强调,任何脱离数据口径的决策都是盲目的,但任何盲目依赖单一口径的分析同样危险。在信息过载的时代,筛选并验证数据口径,才是专业交易者关注的核心竞争力。